
Голям скок в опуснатите ипотечни кредити през 2023г
Институтът за пазарна икономика (ИПИ) изразява загриженост относно увеличаващата се тенденция при отпускането на ипотечни кредити.
През 2023 година, обемът на предоставените от банките ипотечни заеми за домакинства е скочил с 20.5%, като този ръст е забелязано да се ускорява през последните месеци, показвайки тенденция, която се различава от наблюдаваната в други части на Европа.
За първи път през април 2018 година, годишният ръст на ипотечните кредити достигна 10%. Въпреки че пандемията от COVID-19 временно забави траекторията на нарастване, последва нова вълна на ускорение, като през август 2021 година ръстът се увеличи над 15%, а от началото на 2022 година – дори надмина 18%. В контраст, в еврозоната обемът на жилищните заеми остана стабилен през 12-те месеца до края на ноември 2023 година.
Кредитната политика, прилагана от банките, играе значителна роля за жилищния пазар, оказвайки влияние върху строителния сектор и свързаните с него икономически активности, включително трансакциите с имоти.
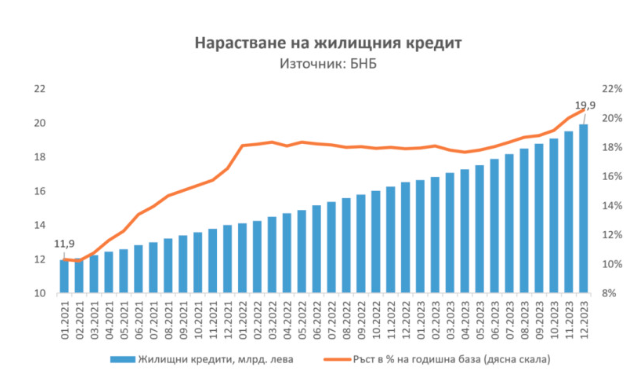
През последните два месеца на 2023 година, нетното увеличение на ипотечните кредити достигна 823 милиона лева, като за целия период на 2023 година банките са предоставили допълнителни 3,4 милиарда лева на пазара, а за последните три години общата сума надхвърля 7,9 милиарда лева. Ако настоящата тенденция се поддържа, това би могло да доведе до още 5 милиарда лева увеличение на търсенето на жилища през 2024 година.
Средната стойност на лихвите по ипотечните кредити за домакинства достигна исторически минимум от 2,58%, което е дори по-ниско от стойностите отпреди година. В сравнение, през последните 24 месеца, в еврозоната се наблюдава нарастване на средните лихви с повече от 2,7 процентни пункта, достигайки стойности над 4%, като в някои държави те превишават 5%, в Италия са над 4,6%, а в Германия – над 4,2%.
Подобно положение на пазара трудно би могло да се счита за устойчиво в дългосрочен план. В България, повечето ипотечни заеми се отпускат с плаващи лихвени проценти, като клиентите приемат условие за плащане на допълнителна надбавка върху текущите лихви по депозитите. Възниква въпросът дали е разумно да се очаква, че лихвите по банковите депозити ще останат на ниво 0% до средата на 21 век.
Вероятност за нарастване на обема на кредитната експанзия налага необходимостта от въвеждането на допълнителни регулации от страна на централната банка. Управителят на БНБ вече сигнализира за потенциалното въведение на „системни изисквания към условията за кредитиране на домакинствата, които банките ще бъдат задължени да спазват“. Това би могло да се избегне, ако самите банки променят своите кредитни стратегии.
Алтернативата е кредитният растеж да бъде рязко ограничен чрез външни, често неочаквани фактори, което би довело до значителни макроикономически последствия за икономиката на България.